এমডি মো: মজিবর রহমানের দূরদর্শী নেতৃত্ব ও পরিকল্পনায় আস্থা ও আধুনিকায়নের পথে জনতা ব্যাংক
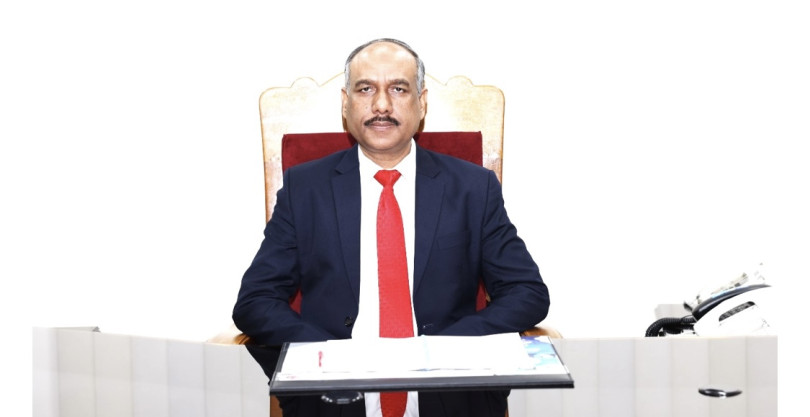
রাষ্ট্রায়ত্ত খাতের অন্যতম শীর্ষ বাণিজ্যিক প্রতিষ্ঠান জনতা ব্যাংক পিএলসি গ্রাহকসেবার আধুনিকায়ন, আর্থিক অন্তর্ভুক্তি এবং অভ্যন্তরীণ সুশাসন প্রতিষ্ঠার মাধ্যমে এক নতুন সম্ভাবনার যুগে পদার্পণ করেছে। বিশেষ করে ব্যাংকের বর্তমান ব্যবস্থাপনা পরিচালক (এমডি) ও সিইও মো: মজিবর রহমানের দক্ষ নেতৃত্ব ও যুগোপযোগী কর্মপরিকল্পনা ব্যাংকিং খাতে ব্যাপক প্রশংসা কুড়াচ্ছে।
সম্প্রতি ব্যাংকিং খাতের নানামুখী চ্যালেঞ্জ ও খেলাপি ঋণের চাপ থাকা সত্ত্বেও, এমডি মজিবুর রহমানের নেতৃত্বে জনতা ব্যাংক আমানত সংগ্রহ এবং তৃণমূল পর্যায়ে টেকসই ব্যাংকিং সেবা পৌঁছানোর ক্ষেত্রে প্রশংসনীয় সাফল্য দেখিয়েছে। ব্যাংকের আমানত ইতিমধ্যে ১.২৫ ট্রিলিয়ন (১ লাখ ২৫ হাজার কোটি) টাকার মাইলফলক অতিক্রম করেছে, যা প্রতিষ্ঠানটির প্রতি সাধারণ গ্রাহকদের গভীর আস্থারই বহিঃপ্রকাশ।
এমডির ভবিষ্যৎ পরিকল্পনার মূল ভিত্তি হলো ব্যাংকিং কার্যক্রমে সততা, স্বচ্ছতা ও শতভাগ জবাবদিহিতা নিশ্চিত করা। তিনি শীর্ষ ২০ খেলাপি ঋণগ্রহীতাদের কাছ থেকে অর্থ আদায়ে কঠোর আইনি ও কৌশলগত পদক্ষেপ গ্রহণ করেছেন। একই সাথে ব্যাংকের অভ্যন্তরীণ তারল্য সংকট কাটাতে এবং ঋণ পোর্টফোলিও পুনর্গঠনে কেন্দ্রীয় ব্যাংকের গাইডলাইন অনুযায়ী বিশেষ রোডম্যাপ তৈরি করেছেন।
কৃষি ঋণ, এসএমই (SME) খাতের উন্নয়ন এবং নতুন উদ্যোক্তা তৈরিতে এশীয় উন্নয়ন ব্যাংকের (ADB) সহায়তায় বিভিন্ন বিশেষায়িত প্রশিক্ষণ কর্মসূচি পরিচালনা করছে ব্যাংকটি। ডিজিটাল ব্যাংকিং সেবা আরও সহজ ও সুরক্ষিত করতে প্রযুক্তির আধুনিকায়নে জোর দেওয়া হচ্ছে।
অর্থনৈতিক বিশ্লেষকদের মতে, দক্ষ ব্যবস্থাপনা ও কার্যকর তদারকির মাধ্যমে জনতা ব্যাংক তাদের বিদ্যমান সমস্যাগুলো কাটিয়ে উঠতে সক্ষম। এমডি মো. মজিবুর রহমানের এই সংস্কারমুখী ও দূরদর্শী নেতৃত্ব বজায় থাকলে আগামী দিনগুলোতে জনতা ব্যাংক দেশের অর্থনীতিতে আরও শক্তিশালী ও গৌরবময় ভূমিকা রাখতে পারবে বলে আশা প্রকাশ করছেন সংশ্লিষ্টরা।
বিডি ফাইন্যান্সিয়াল নিউজ ডট কমঃ আপনি যোগদানের পর থেকে জনতা ব্যাংকের সফলতা, সম্ভাবনা, সমস্যা ও ভবিষ্যৎ পরিকল্পনার সম্ভাব্য বর্ণনা?
মোঃ মজিবর রহমান: জনতা ব্যাংক দেশের অন্যতম বৃহৎ ও ঐতিহ্যবাহী রাষ্ট্রীয় মালিকানাধীন বাণিজ্যিক ব্যাংক। তাই এই প্রতিষ্ঠানের নেতৃত্ব নেওয়ার অর্থ শুধু একটি ব্যাংক পরিচালনা করা নয়; বরং দেশের অর্থনীতি, শিল্প-বাণিজ্য, কৃষি, রেমিট্যান্স ও আর্থিক অন্তর্ভুক্তিতে একটি গুরুত্বপূর্ণ দায়িত্ব পালন করা।
দায়িত্ব নেওয়ার পর সবচেয়ে বেশি গুরুত্ব দিয়েছি তিনটি বিষয়ে-আর্থিক শৃঙ্খলা, ঋণ আদায় এবং গ্রাহকসেবার মানোন্নয়ন। আমাদের সবচেয়ে বড় চ্যালেঞ্জ হচ্ছে খেলাপি ঋণের উচ্চমাত্রা, মূলধন ঘাটতি, বড় ঋণের ঝুঁকি হ্রাস এবং কিছু ক্ষেত্রে পূর্বের দুর্বল ঋণ ব্যবস্থাপনার উত্তরণ।
তবে আমি এটিকে শুধু সমস্যা হিসেবে দেখছি না; এটি সংস্কারের সুযোগ রয়েছে। আমাদের ভবিষ্যৎ পরিকল্পনা আছে—ঋণ আদায়ের জন্য বিশেষায়িত টিম ও ইউনিটকে আরও শক্তিশালী করা, নতুন ঋণ প্রদানে কঠোরভাবে প্রাক মূল্যঅয়ন, রিস্ক বেসড লেন্ডিং নিশ্চিত করা, ঋণ পোর্টফোলিও বহুমুখীকরণ, এসএমই ও কৃষি খাতে উৎপাদনশীল ঋণ বাড়ানো এবং প্রযুক্তিনির্ভর ব্যাংকিংকে আরও বিস্তৃত করা।
আমাদের লক্ষ্য হবে সুশাসন, স্বচ্ছতা ও দক্ষতার মাধ্যমে জনতা ব্যাংককে একটি শক্তিশালী, টেকসই ও গ্রাহকবান্ধব ব্যাংকে পরিণত করা।
বিডি ফাইন্যান্সিয়াল নিউজ ডট কমঃ দেশের পটপরিবর্তনের পর ব্যাংকিং খাতে কী ধরনের চ্যালেঞ্জ মোকাবিলা করতে হচ্ছে?
মোঃ মজিবর রহমান: দেশের রাজনৈতিক ও অর্থনৈতিক পটপরিবর্তনের পর ব্যাংকিং খাতে সবচেয়ে বড় বিষয় হলো আস্থার পুনর্গঠন এবং আর্থিক শৃঙ্খলা ফিরিয়ে আনা।
একদিকে রয়েছে দীর্ঘদিনের খেলাপি ঋণ ও অনিয়মিত ঋণের চাপ, অন্যদিকে ব্যবসায়ীদের একটি অংশের বিনিয়োগ সক্ষমতা কমে যাওয়া। একই সঙ্গে মূল্যস্ফীতি, বিনিময় হার, সুদের হার, তারল্য ব্যবস্থাপনা এবং আন্তর্জাতিক বাণিজ্যের পরিবর্তিত পরিস্থিতিও ব্যাংকের ওপর প্রভাব ফেলছে।
আমরা তাই নতুন ঋণ বিতরণের ক্ষেত্রে সতর্কতা বাড়িয়েছি এবং বিদ্যমান ঋণগুলোর বাস্তব অবস্থা যাচাই করছি। পাশাপাশি প্রকৃত ব্যবসায়ী ও উদ্যোক্তারা যাতে প্রয়োজনীয় অর্থায়ন থেকে বঞ্চিত না হন, সেটিও নিশ্চিত করতে চাই।
আমার বিশ্বাস, ব্যাংকিং খাতে রাজনৈতিক প্রভাবের পরিবর্তে পেশাদারিত্ব, স্বচ্ছতা, জবাবদিহি এবং ব্যবসায়িক সক্ষমতাই ঋণ প্রদানের প্রধান ভিত্তি হওয়া উচিত।
বিডি ফাইন্যান্সিয়াল নিউজ ডট কমঃ নতুন বাংলাদেশে বর্তমানে জনতা ব্যাংকের অর্থনীতির অবস্থা কী এবং ঋণ আদায়ের চ্যালেঞ্জ মোকাবিলায় একজন ব্যাংকার হিসেবে আপনার মতামত কী?
মোঃ মজিবর রহমান: জনতা ব্যাংকের সামনে এখন সবচেয়ে বড় চ্যালেঞ্জ খেলাপি ঋণ আদায়। ২০২৫ সালের নিরীক্ষিত হিসাবে ব্যাংকের শ্রেণিকৃত ঋণের পরিমাণ প্রায় ৭২,৮০০ কোটি টাকা। এই পরিস্থিতি থেকে উত্তরণে শুধু নতুন ঋণ বিতরণ করলেই হবে না; বরং ঋণ আদায়কে সর্বোচ্চ অগ্রাধিকার দিতে হচ্ছে।
আমরা তিনটি স্তরে কাজ করছি।
প্রথমত, প্রকৃতভাবে সক্ষম কিন্তু সাময়িক সমস্যায় থাকা ঋণগ্রহীতাদের ক্ষেত্রে বাংলাদেশ ব্যাংকের নীতিমালা অনুযায়ী পুনর্গঠন বা পুনঃতফসিলের সুযোগ দেওয়া।
দ্বিতীয়ত, ইচ্ছাকৃত ঋণখেলাপিদের বিরুদ্ধে প্রচলিত আইন ও বিধি অনুযায়ী কঠোর ব্যবস্থা গ্রহণের মাধ্যমে ঋণ আদায়।
তৃতীয়ত, ঋণ বিতরণের সময়ই ভবিষ্যতে ঋণ পরিশোধের সক্ষমতা, ক্যাশ ফ্লো, সহজামানত এবং খাত ভিত্তিক ঝুঁকির মাত্রা যথাযথভাবে মূল্যায়ন করা।
আমাদের মূলনীতি হচ্ছে—ভালো ঋণগ্রহীতাকে সহায়তা, ইাচ্ছাকৃত খেলাপী ঋণগ্রহীতার বিরুদ্ধে কঠোর অবস্থান এবং ভবিষ্যতে কোনোভাবেই খারাপ গ্রহীতাদের মাঝে ঋণ না দেওয়া।
বিডি ফাইন্যান্সিয়াল নিউজ ডট কমঃ বিভিন্ন প্রতিষ্ঠানের ঋণ কেলেঙ্কারির ঘটনায় ব্যাংকের প্রতি সাধারণ মানুষের আস্থা ধরে রাখার জন্য একজন ব্যবস্থাপনা পরিচালক হিসেবে কী ধরনের পদক্ষেপ গ্রহণ করেছেন?
মোঃ মজিবর রহমান: ব্যাংকের সবচেয়ে বড় সম্পদ হলো গ্রাহকের আস্থা। অর্থের প্রাপ্যতা, সার্ভিস, ভবন বা প্রযুক্তির চেয়েও এই আস্থা গুরুত্বপূর্ণ।
তাই আমরা অভ্যন্তরীণ নিয়ন্ত্রণ, কমপ্লায়েন্স, ঝুঁকি ব্যাবস্থাপনা এবং এন্টি মানি লন্ডারিং ব্যবস্থাকে শক্তিশালী করছি। প্রতিটি বড় ঋণের ক্ষেত্রে অনুমোদন প্রক্রিয়া, ডকুমেন্টেশন, সহজামানত মূল্যায়ন এবং ঋণের অর্থ সঠিক খাতে বিনিযোগ হচ্ছে কিনা তা আরও কঠোরভাবে পর্যবেক্ষণের আওতায় আনা হয়েছে।
একই সঙ্গে কোনো কর্মকর্তা বা ব্যবস্থাপনা পর্যায়ে অনিয়ম ধরা পড়লে সেটি গোপন না করে যথাযথ কর্তৃপক্ষকে অবহিতকরন এবং বিধি অনুযায়ী ব্যবস্থা নেওয়া। ইতিমধ্যে কয়েকটি অভিযোগ প্রমাণিত হওয়ায় অভিযুক্তদের বিরুদ্ধে যথাযথ শাস্তি নিশ্চিত করা হয়েছে।
আমরা চাই জনতা ব্যাংকের সংস্কৃতি এমন হোক যেখানে একজন কর্মকর্তা জানবেন-তিনি যেমন ব্যাংকের সুনাম রক্ষা করবেন, তেমনি কোনো অনিয়মের জন্য তাকে জবাবদিহিও করতে হবে।
বিডি ফাইন্যান্সিয়াল নিউজ ডট কমঃ প্রবাসীদের রেমিট্যান্স পাঠাতে আগ্রহ বাড়াতে ব্যাংকের কী কী পদক্ষেপ গ্রহণ করেছেন?
মোঃ মজিবর রহমান: রেমিট্যান্স বাংলাদেশের অর্থনীতির অন্যতম প্রধান চালিকাশক্তি। জনতা ব্যাংকের জন্য এটি আরও গুরুত্বপূর্ণ, কারণ আমাদের দেশে ও বিদেশে বিস্তৃত নেটওয়ার্ক রয়েছে।
আমরা রেমিট্যান্স প্রেরণ ও বিতরণকে আরও দ্রুত, সহজ ও নিরাপদ করার ওপর গুরুত্ব দিচ্ছি। সংযুক্ত আরব আমিরাতে আমাদের চারটি শাখা এবং ইতালীতে বিভিন্ন এক্সচেঞ্জ হাউজ ও করেসপন্ডিং নেটওয়র্কের মাধ্যমে সরাসরি রেমিট্যান্স আহরন হচ্ছে। এছাড়া বিশ্ব বিস্তৃত জনপ্রিয় মানি এক্সচেঞ্জ চ্যানেলগুলোর মাধ্যমে উল্লেখযোগ্য পরিমাণ রেমিট্যান্স আহরিত হচ্ছে।
অনলাইন ব্যাংকিয়ের মাধ্যমে প্রেরিত রেমিটেন্স বেনিফিসিয়ারির কোছে দ্রুততম সময়ের মধ্যে আমরা পৌঁছে দিচ্ছি। সেইসাথে আমরা সর্বোচ্চ সেবা নিশ্চিত করছি।
আমাদের লক্ষ্য হলো-প্রবাসী বাংলাদেশি যেন মনে করেন, দেশে টাকা পাঠানোর ক্ষেত্রে জনতা ব্যাংক একটি নিরাপদ, দ্রুত ও নির্ভরযোগ্য অংশীদার।
বিডি ফাইন্যান্সিয়াল নিউজ ডট কমঃ জনতা ব্যাংকের সাইবার নিরাপত্তা কেমন? এ খাতে কী কী দুর্বলতা রয়েছে এবং সাইবার হামলা থেকে বাঁচার উপায় কী?
মোঃ মজিবর রহমান: ডিজিটাল ব্যাংকিং যত বাড়ছে, সাইবার সিকিউরিটি তত বেশি গুরুত্বপূর্ণ হয়ে উঠছে। এখানে শুধু প্রযুক্তি দিয়ে নিরাপত্তা নিশ্চিত করা যায় না; প্রযুক্তি, মানুষ ও প্রক্রিয়া-তিনটির সমন্বয় দরকার।
আমরা সিস্টেম মনিটরিং, এক্সেস কন্ট্রোল, মাল্টি ফ্যাক্টর অথেনটিকেশন, ডাটা ব্যাকআপ, ডাটা পুনরুদ্ধার, ইনসিডেন্ট রেসপন্সসহ বিভিন্ন ব্যবস্থাকে গুরুত্ব দিচ্ছি।
একই সঙ্গে ফিশিং, সোশ্যাল ইঞ্জিনিয়ারিং, ম্যালওয়্যার এবং অ্যাকাউন্ট টেকওভার এর মতো ঝুঁকি মোকাবিলায় কর্মকর্তা ও গ্রাহকদের সচেতনতা বাড়াতে হবে।
আমাদের নীতি হলো-কোনো সাইবার নিরাপত্তা ব্যবস্থা ১০০ শতাংশ নিরাপদ ধরে নেওয়া যাবে না। নিয়মিত অডিট, মনিটরিং, টেস্টিং এবং দ্রুত ইনসিডেন্ট রেসপন্স এর মাধ্যমে ঝুঁকি কমাতে হবে।
বাংলাদেশ ব্যাংকও অনলাইন আর্থিক জালিয়াতি সম্পর্কে সচেতনতা ও অভিযোগ নিষ্পত্তির ওপর নতুন করে গুরুত্ব দিয়েছে।
আপনারা জেনে খুশি হবেন, জনতা ব্যাংকের সাইবার সিকিউরিটি টিম কার্ড ব্যবসা পরিচালনায় সর্বোচ্চ নিরাপত্তা এবং গ্রাহকদের তথ্যের গোপনীয়তা নিশ্চিত করার জন্য টানা দ্বিতীয়বারের মতো আন্তর্জাতিক পিসিআই-ডিএসএস কমপ্লায়েন্স সার্টিফিকেট অর্জন করেছে।
বিডি ফাইন্যান্সিয়াল নিউজ ডট কমঃ আন্তর্জাতিক অর্থনৈতিক অঙ্গনে জনতা ব্যাংক কী ধরনের ভূমিকা পালন করছে?
মোঃ মজিবর রহমান: জনতা ব্যাংক শুধু দেশীয় ব্যাংক নয়; বৈদেশিক বাণিজ্য ও রেমিট্যান্সেও আমাদের গুরুত্বপূর্ণ ভূমিকা রয়েছে।
আমরা আমদানি-রপ্তানি অর্থায়ন, বৈদেশিক মুদ্রা বিনিময় সেবা, করসপন্ডেন্ট ব্যাংকিং এবং প্রবাসীদের ব্যাংকিং সেবার মাধ্যমে দেশের আন্তর্জাতিক বাণিজ্যকে সহায়তা করছি।
সংযুক্ত আরব আমিরাতে আমাদের চারটি শাখা রয়েছে। এসব শাখার মাধ্যমে প্রবাসী বাংলাদেশিদের ব্যাংকিং ও রেমিট্যান্স সেবা দেওয়া হয়।
ভবিষ্যতে আন্তর্জাতিক ব্যাংকিংয়ে আমাদের অগ্রাধিকার হবে কমপ্লায়েন্স, ডিজিটাল ট্রেড ফাইন্যান্স, করেসপনডেন্ট রিলেশনশিপ এবং রেমিটেন্স সার্ভিস আরও শক্তিশালী করা।
আন্তর্জাতিক ব্যাংকিংয়ে শুধু ব্যবসা বাড়ানো নয়-আন্তর্জাতিক মানের কমপ্লায়েন্স বজায় রেখে বাংলাদেশের একটি বিশ্বস্ত ব্যাংক হিসেবে জনতা ব্যাংকের অবস্থান শক্তিশালী করাই আমাদের লক্ষ্য।
বিডি ফাইন্যান্সিয়াল নিউজ ডট কমঃ এই ব্যাংককে গ্রাহকসেবায় শীর্ষ ও আধুনিকায়ন ব্যাংক হিসেবে গড়ে তুলতে কী ধরনের ব্যবস্থা গ্রহণ করেছেন এবং বর্তমানে ব্যাংকের মোট কতগুলো শাখা ও উপশাখা রয়েছে?
মোঃ মজিবর রহমান: গ্রাহকসেবার ক্ষেত্রে আমার মূল দর্শন হলো-ব্যাংক গ্রাহকের জন্য, গ্রাহক ব্যাংকের জন্য নয়।
আমরা সাভিস ডেলিভারী টাইম কমানো, ডিজিটাল ব্যাংকিং বাড়ানো, অভিযোগ সমাধান ব্যবস্থা শক্তিশালী করা এবং ফ্রন্টলাইন কর্মকর্তাদের কাস্টমার সার্ভিস ট্রেনিং দেওয়ার ওপর গুরুত্ব দিচ্ছি।
প্রযুক্তির ক্ষেত্রে ইন্টারনেট ব্যাংকিং, মোবাইল অ্যাপস বেজড সার্ভিস, কার্ড সার্ভিস, কিউআর কোডের মাধ্যমে লেনদেন এবং অন্যান্য ডিজিটাল পেমেন্ট সুবিধা সম্প্রসারণ করা হচ্ছে। ২০২৬ সালে জনতা ব্যাংক ভিসা ডুয়েল কারেন্সি ডেবিট কার্ড চালু করেছে, যা দেশ ও বিদেশে অনলাইন লেনদেনের সুযোগ বাড়িয়েছে।
বর্তমানে জনতা ব্যাংকের দেশের অভ্যন্তরে ৯২৫টি শাখা এবং বিদেশে ৪টি শাখাসহ মোট ৯২৯টি শাখা চালু রয়েছে। ২০২৫ সালের অক্টোবরে নেত্রকোনার কেন্দুয়ায় ব্যাংকের প্রথম উপশাখা চালু হয়।
আমাদের লক্ষ্য শুধু শাখা বাড়ানো নয়; প্রতিটি শাখা ও উপশাখাকে কার্যকর, প্রযুক্তিনির্ভর এবং গ্রাহকবান্ধব করা।
বিডি ফাইন্যান্সিয়াল নিউজ ডট কমঃ একজন ব্যবস্থাপনা পরিচালক হিসেবে দেশের বর্তমান অর্থনৈতিক পরিস্থিতিকে কীভাবে দেখছেন?
মোঃ মজিবর রহমান: আমি বর্তমান অর্থনীতিকে চ্যালেঞ্জ ও সম্ভাবনা—দুই দিক থেকেই দেখছি।
মূল্যস্ফীতি, বিনিয়োগের ধীরগতি, ব্যাংকিং খাতের খেলাপি ঋণ এবং বৈদেশিক বাণিজ্যের অনিশ্চয়তা অর্থনীতির জন্য বড় চ্যালেঞ্জ। বাংলাদেশ ব্যাংকের সাম্প্রতিক তথ্যেও ব্যাংকিং খাতে উচ্চমাত্রার নন পারফর্মিং লোন-এনপিএল এ বিষয়টি স্পষ্ট হয়েছে।
অন্যদিকে রেমিট্যান্স, বৈদেশিক মুদ্রার অবস্থার উন্নতি, রপ্তানি, কৃষি এবং তরুণ উদ্যোক্তাদের সম্ভাবনা অর্থনীতির জন্য ইতিবাচক শক্তি।
দীর্ঘদিনের মাঠ পর্যায়ের একজন ব্যাংকার হিসেবে আমার দায়িত্ব হলো অর্থনীতির এই ইতিবাচক সম্ভাবনাগুলোকে অর্থায়নের মাধ্যমে কাজে লাগানো। বিশেষ করে কৃষি, এসএমই, সিএসএমই, রপ্তানীযোগ্য শিল্পখাত, গ্রীণ ফাইন্যান্স এবং কর্মসংস্থান সৃষ্টিকারী খাতে উৎপাদনশীল ঋণ বাড়াতে হবে।
বিডি ফাইন্যান্সিয়াল নিউজ ডট কমঃ দেশের বর্তমান ব্যাংকিং খাতের প্রধান সমস্যাগুলো কী এবং তা মোকাবিলায় কী পদক্ষেপ নেওয়া দরকার?
মোঃ মজিবর রহমান: আমার দৃষ্টিতে প্রধান সমস্যাগুলো হলো— উচ্চ খেলাপি ঋণ ও দুর্বল ঋণ আদায়; ঋণ অনুমোদনে দুর্বলতা ও কিছু ক্ষেত্রে প্রভাবশালী মহলের হস্তক্ষেপ; ব্যাংকের কর্পোরেট গর্ভনেন্স-এর ঘাটতি; মূলধন ও প্রভিশনের চাপ; দুর্বল আভ্যন্তরীন নিয়ন্ত্রণ ব্যবস্থা; দুর্বল প্রযুক্তি ও সাইবার ঝুঁকি এবং গ্রাহক সেবায় কাঙ্ক্ষিত দক্ষতার ঘাটতি।
সমাধানের জন্য প্রথমেই প্রয়োজন ঋণ অনুমোদনে পেশাদারিত্ব ও জবাবদিহি নিশ্চিতকরন। পাশাপাশি কেন্দ্রীয় ব্যাংকের নীতিমালা কঠোরভাবে বাস্তবায়ন, ক্রেডিট ইনফরমেশনের কার্যকর ব্যবহার, বড় ঋণের কনসেন্ট্রেশন কমানো এবং নিয়মিত স্ট্রেস টেস্টিং করতে হবে।
একই সঙ্গে খেলাপি ঋণ আদায়ে অর্থঋণ আদালত আইন ২০০৩ এর সংস্কারপূর্বক আইনি প্রক্রিয়া দ্রুততর করা এবং প্রকৃত ব্যবসায়ীদের জন্য প্রয়োজনীয় পুনর্গঠন সুবিধা নিশ্চিত করতে হবে।
বাংলাদেশ ব্যাংক ২০২৬ সালে ঋণ রিকভারী/সেটেলমেন্টের জন্য বিশেষ এক্সিট পলিসিসহ বিভিন্ন নীতিগত উদ্যোগ নিয়েছে; ব্যাংকগুলোকে এসব নীতিমালা দায়িত্বশীলভাবে প্রয়োগ করতে হবে।
বিডি ফাইন্যান্সিয়াল নিউজ ডট কমঃ বর্তমান গ্রাহকসেবার মান বাড়াতে আপনি কী ধরনের ডিজিটালাইজেশন পদ্ধতি গ্রহণ করেছেন এবং বাংলা কিউআর সম্পর্কে বিস্তারিত বলুন?
মোঃ মজিবর রহমান: আমরা ব্যাংকিংয়ে শাখা কেন্দ্রিক থেকে গ্রাহক কেন্দ্রিক করার দিকে এগোচ্ছি।
ডিজিটালাইজেশনের ক্ষেত্রে আমাদের অগ্রাধিকার হলো-মোবাইল অ্যাপস ব্যাংকিং, কার্ড সার্ভিস, কিউআর পেমেন্ট, ডিজিটাল ফান্ড ট্রান্সফার, অটোমেটেড কাস্টমার সার্ভিস, এসএমএস/ই-মেইল নোটিফিকেশন, এবং ডাটা নির্ভর মনিটরিং ইত্যাদি।
বাংলা কিউআর-এর মাধ্যমে একজন গ্রাহক আন্তঃলেনদেনযোগ্য কিউআর পেমেন্ট ব্যবস্থার সুবিধা নিতে পারেন। এর ফলে ব্যবসায়ী ও গ্রাহক উভয়ের জন্য নগদ অর্থের ওপর নির্ভরতা কমে এবং লেনদেনের স্বচ্ছতা বাড়ে।
আমাদের লক্ষ্য হলো ছোট ব্যবসায়ী, ক্ষুদ্র উদ্যোক্তা, দোকানদার ও সাধারণ গ্রাহকদেরও ডিজিটাল পেমেন্টের আওতায় আনা। এতে ফাইনান্সিয়াল ইনক্লুশন বাড়বে এবং অর্থনীতিতে ফর্মাল ট্রানজেকশনের পরিমাণও বাড়বে।
জনতা ব্যাংকের ডিজিটাল টান্সফর্মেশনের অংশ হিসেবে ইজনতা (e-Janata) প্লাটফর্মে কিউআর কোডের মাধ্যমে অর্থ উত্তোলন এবং মোবাইল ফাইনান্সিয়াল সার্ভিসেস-এমএফএস এর সঙ্গে যুক্ত হয়ে আর্থিক সেবা প্রদান করা হচ্ছে।
বিডি ফাইন্যান্সিয়াল নিউজ ডট কমঃ দেশের অর্থনৈতিক উন্নয়নে সরকারের কী ধরনের পদক্ষেপ গ্রহণ করা উচিত বলে একজন অভিজ্ঞ ব্যাংকার হিসেবে আপনার মতামত?
মোঃ মজিবর রহমান: অর্থনৈতিক উন্নয়নের জন্য সরকারের সবচেয়ে বেশি গুরুত্ব দেওয়া উচিত স্থিতিশীলতা, বিনিয়োগবান্ধব পরিবেশ, কর্মসংস্থান এবং আর্থিক খাতের সংস্কারের ওপর।
প্রথমত, মূল্যস্ফীতি নিয়ন্ত্রণ ও সামষ্টিক অর্থনৈতিক স্থিতিশীলতা বজায় রাখতে হবে।
দ্বিতীয়ত, বেসরকারি বিনিয়োগ ও শিল্পায়নের জন্য নীতিগত স্থিতিশীলতা নিশ্চিত করতে হবে।
তৃতীয়ত, ব্যাংকিং খাতে সুশাসন ও জবাবদিহি নিশ্চিত করতে হবে। ঋণ বিতরণ যেন কোনো ব্যক্তি বা গোষ্ঠীর প্রভাবের ভিত্তিতে নয়, বরং ব্যবসা পরিচালনার দক্ষতা ও ঋণ পরিশোধের সক্ষমতার ভিত্তিতে হয়।
চতুর্থত, এসএমই, সিএসএমই, কৃষি, রপ্তানিমুখী শিল্প, প্রযুক্তি, সবুজ অর্থনীতি এবং কর্মসংস্থান সৃষ্টিকারী খাতে দীর্ঘমেয়াদি অর্থায়ন বাড়াতে হবে।
সবশেষে, আমাদের মনে রাখতে হবে- একটি দেশের অর্থনৈতিক উন্নয়ন শুধু জিডিপি বৃদ্ধির মাধ্যমে পরিমাপ করা যায় না; মানুষের কর্মসংস্থান, আয়, আর্থিক নিরাপত্তা এবং ব্যাংকিং ব্যবস্থার প্রতি আস্থাও সমান গুরুত্বপূর্ণ।
জনতা ব্যাংক পিএলসি. একটি রাষ্ট্রায়ত্ত প্রতিষ্ঠান হিসেবে সরকারের উন্নয়নমূলক অগ্রাধিকারের সঙ্গে সামঞ্জস্য রেখে কাজ করবে; তবে একই সঙ্গে ব্যাংকের আর্থিক শৃঙ্খলা, পেশাদারিত্ব ও বাণিজ্যিক সক্ষমতাও নিশ্চিত করতে হবে। আমাদের লক্ষ্য হবে- জনতার ব্যাংক হিসেবে জনতার আস্থা পুনর্গঠন এবং দেশের অর্থনৈতিক উন্নয়নে আরও কার্যকর ভূমিকা রাখা।