ব্যাংক খাতের সংস্কারে রাজনৈতিক সদিচ্ছা লাগবে
অনিচ্ছা সত্ত্বেও অনেক ব্যাংকারকে রাজনৈতিক চাপের মুখে ঋণ দিতে হয়েছে, যার অধিকাংশই এখন খেলাপিতে পরিণত হয়েছে।
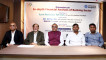
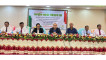
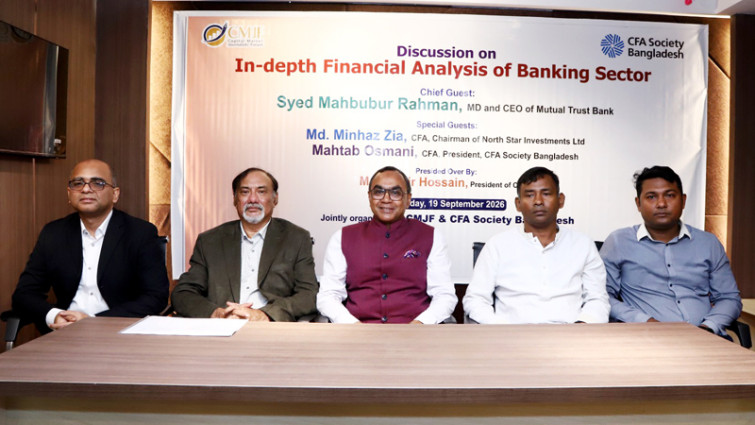
দেশের ব্যাংক খাতে যে লুণ্ঠন হয়েছে, তার পুরোটাই হয়েছিল রাজনৈতিক পৃষ্ঠপোষকতায়। অনিচ্ছা সত্ত্বেও অনেক ব্যাংকারকে রাজনৈতিক চাপের মুখে ঋণ দিতে হয়েছে, যার অধিকাংশই এখন খেলাপিতে পরিণত হয়েছে। তাই ব্যাংক খাতে কার্যকর সংস্কার করতে চাইলে রাজনৈতিক সদিচ্ছা লাগবে। অন্যথায় এ দুষ্টচক্র চলতেই থাকবে। রাজধানীর পুরানা পল্টনে গতকাল ব্যাংক খাত নিয়ে আয়োজিত এক আলোচনা সভায় বিষয়টি উঠে আসে। ‘ইন-ডেপথ ফাইন্যান্সিয়াল অ্যানালাইসিস অব ব্যাংকিং সেক্টর’ শীর্ষক সভাটি যৌথভাবে আয়োজন করে ক্যাপিটাল মার্কেট জার্নালিস্টস ফোরাম (সিএমজেএফ) ও সিএফএ সোসাইটি বাংলাদেশ।
অনুষ্ঠানে প্রধান অতিথি ছিলেন অ্যাসোসিয়েশন অব ব্যাংকার্স বাংলাদেশের (এবিবি) সাবেক চেয়ারম্যান এবং মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী সৈয়দ মাহবুবুর রহমান। তিনি বলেন, ‘দেশের ব্যাংকগুলোর ঋণ দেয়ার সক্ষমতা কমেছে, মূলধন পর্যাপ্ততা দুর্বল এবং সব ব্যাংকের তারল্য পরিস্থিতিও খুব একটা সুবিধাজনক অবস্থায় নেই। এছাড়া কতগুলো ব্যাংক পূর্ণাঙ্গ ব্যাংক হিসেবে কার্যক্রম চালাতে পারছে, সেটিও প্রশ্নের বিষয়। এটা একটা ‘প্রিক্যারিয়াস সিচুয়েশন’, ব্যাংক খাত মোটেই ভালো অবস্থার মধ্যে নেই। রাজনৈতিক সদিচ্ছা না থাকলে আমরা এ দুষ্টচক্র থেকে বের হতেও পারব না।’
নীতিগত সহায়তার মাধ্যমে যেসব ঋণ পুনঃতফসিল করা হয়েছে, সেগুলো আবারো খেলাপি হতে পারে সতর্ক করে অভিজ্ঞ এ ব্যাংকার বলেন, ‘২০০৮ সালে দেশের খেলাপি ঋণ ছিল প্রায় ২৮ হাজার কোটি টাকা। এখন তা ৬ লাখ কোটি টাকা ছাড়িয়ে গেছে। খেলাপি ঋণ যখন ১০ শতাংশর আশপাশে দেখানো হতো, তখন ধারণা করা হয়েছিল দুর্দশাগ্রস্ত সম্পদসহ খেলাপি ঋণ প্রায় ২৫ শতাংশ হতে পারে। কিন্তু এখন দেখা যাচ্ছে, খেলাপি ঋণ ৩২ শতাংশের বেশি হয়ে গেছে। দুর্দশাগ্রস্ত ঋণসহ হিসাব করলে এ সংখ্যা আরো অনেক বড় হতে পারে। এছাড়া নীতিগত সহায়তার মাধ্যমে যেসব ঋণ পুনঃতফসিল করা হয়েছে, সেগুলোর প্রকৃত ঝুঁকি সামনে আসতে পারে। ফলে এসব ঋণের বিপরীতে ব্যাংকগুলোর অতিরিক্ত প্রভিশন করতে হতে পারে।’
অনুষ্ঠানে বিশেষ অতিথি ছিলেন নর্থ স্টার ইনভেস্টমেন্টস লিমিটেডের চেয়ারম্যান মিনহাজ জিয়া। তিনি বলেন, ‘ব্যাংক খাতের সংস্কারে একটি পৃথক ব্যাংক সংস্কার কমিশন গঠন, ব্যাংক তদারকির জন্য কেন্দ্রীয় ব্যাংকের বাইরে পৃথক কর্তৃপক্ষ প্রতিষ্ঠা, ঋণ অনুমোদনে পরিচালনা পর্ষদের সরাসরি ভূমিকা কমানো এবং খেলাপি ঋণ ব্যবস্থাপনায় অ্যাসেট ম্যানেজমেন্ট কোম্পানি (এএমসি) গঠন করা দরকার। অর্থনৈতিক অগ্রগতির জন্য ব্যাংকিং ব্যবস্থাকে কার্যকর ও শক্তিশালী করার বিকল্প নেই। তবে সংস্কারের আগে সমস্যার প্রকৃত চিত্র চিহ্নিত করা জরুরি। ব্যাংক খাতে কোথায় স্থায়ী ক্ষতি হয়েছে আর কোথায় সম্পদ পুনরুদ্ধার বা পুনর্গঠন করা সম্ভব, তা আলাদাভাবে নির্ধারণ করতে হবে। যে অর্থ প্রকৃত পক্ষেই দেশের বাইরে চলে গেছে বা আর উদ্ধার করা সম্ভব হবে না, সেটিকে লুকিয়ে না রেখে স্থায়ী ক্ষতি হিসেবে স্বীকৃতি দিতে হবে।’