ব্যাংক খাতে সংস্কার ও বিনিয়োগে জোর দেব
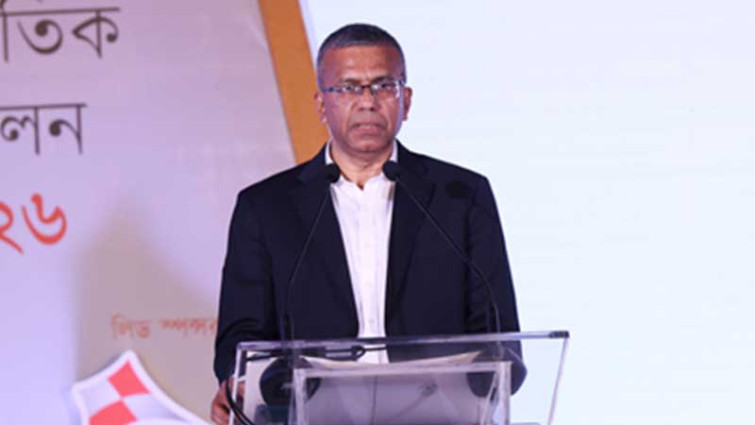
আমরা যখন দায়িত্ব নিই, তখন শুধু রিজার্ভ নয়, সামষ্টিক অর্থনীতির অন্যান্য সূচকের অবস্থাও নেতিবাচক ছিল। এখনো অনেক ক্ষেত্রে সেই পরিস্থিতি পুরোপুরি কাটেনি। বেসরকারি খাতের প্রবৃদ্ধি ও কর্মসংস্থান—সব ক্ষেত্রেই তখন নেতিবাচক প্রবণতা ছিল, এখনো খানিকটা আছে। এর সঙ্গে যুক্ত হয়েছে ব্যাংক খাতের সংকট। আমরা বলি, এ খাতের এক-তৃতীয়াংশ সম্পদ চুরি হয়ে গেছে।
আমি সরকারকে অনুরোধ করেছি, ব্যাংক খাতের সংস্কার ও পুনঃমূলধনীকরণের জন্য প্রতি বছর অন্তত ৬০ হাজার কোটি টাকা রাজস্ব বাজেট থেকে বরাদ্দ দিতে হবে। কিন্তু এ কথা বলতে গিয়ে আমার নিজেরই কষ্ট হয়। কারণ এ অর্থের জোগান দিতে হবে পরবর্তী প্রজন্মকে। তারা চাকরি করবে, ব্যবসা করবে, কর দেবে; কিন্তু নিজেদের উপার্জনের সুফল পুরোপুরি ভোগ করতে পারবে না। তাদের ভবিষ্যতের সম্পদ আমরা আগেই ভোগ করে ফেলছি। এভাবে পরবর্তী পাঁচ থেকে আট বছর হয়তো আমাদের বছরে ৬০ হাজার কোটি টাকা করে নিতে হবে। পরবর্তী প্রজন্মের জন্য এটি অত্যন্ত দুর্ভাগ্যজনক।
অর্থনীতির বর্তমান অবস্থা নিয়ে এবিবি চেয়ারম্যান (মাসরুর আরেফিন) এরই মধ্যে অনেক কথা বলেছেন। সেগুলো পুনরাবৃত্তি করতে চাই না। আমাদের এখানে সুদের হার অনেক বেশি। দায়িত্ব নেয়ার সময় নীতি সুদহার ছিল ১০ শতাংশের কাছাকাছি, মূল্যস্ফীতিও ছিল অনেক বেশি। স্বাভাবিকভাবেই মূল্যস্ফীতি বেশি থাকলে সুদের হার কমানোর সুযোগ সীমিত থাকে। এরই মধ্যে আমি ৫০ বেসিস পয়েন্ট কমিয়েছি। সামনে আরো কিছুটা কমানোর চেষ্টা করব।
মূল্যস্ফীতি নিয়ে কাজ করতে গিয়ে আমার মনে হয়েছে, এর পেছনে বিনিময় হার থেকে মূল্যস্ফীতিতে সঞ্চালনের (এক্সচেঞ্জ রেট পাস-থ্রু) বড় ভূমিকা রয়েছে। তথ্য বিশ্লেষণে দেখা গেছে, গত ১০ বছরে আমাদের মুদ্রার অবমূল্যায়ন হয়েছে প্রায় ৬০ শতাংশ। অর্থাৎ বছরে গড়ে ৬ শতাংশ।
আমরা আমদানিনির্ভর দেশ। এমনকি দেশে যেসব পণ্য উৎপাদন হয়, সেগুলোর কাঁচামাল ও উপকরণের বড় অংশও আমদানি করতে হয়। ফলে বিনিময় হারের অবমূল্যায়নের প্রভাব শেষ পর্যন্ত মূল্যস্ফীতিতে গিয়ে পড়ে। বিষয়টি নিয়ে গত এক সপ্তাহ ধরে সহকর্মী ও গবেষকদের সঙ্গে আলোচনা করছি। দেখেছি, রিয়েল ইফেক্টিভ এক্সচেঞ্জ রেট (আরইইআর) হিসাবের ক্ষেত্রে অনেকে ২০২২-২৩ সালকে ভিত্তিবছর ধরছেন। আমার অনুরোধ, ২০১৫-১৬ সালকে ভিত্তিবছর ধরে হিসাব করা হলে আমরা বিনিময় হারের প্রকৃত চিত্র আরো ভালোভাবে বুঝতে পারব।
ব্যাংকারদের কাছেও আমার একটি অনুরোধ রয়েছে। আগে কাজের সুবাদে একটি প্রতিষ্ঠানের চেয়ারম্যান হিসেবে দায়িত্ব পালনের সময় দেখেছিলাম, প্রতিষ্ঠানটি প্রতি বছরই মুনাফা করে। এর কারণ খুঁজতে গিয়ে জানতে পারি, প্রতিষ্ঠানটি সেবার বিপরীতে ব্যয় ও তার ওপর একটি নির্দিষ্ট হারে মুনাফা যোগ করে বিল করে। ফলে লোকসানের সুযোগ নেই। বিষয়টি বুঝতে গিয়ে প্রতিষ্ঠানের ব্যয় ব্যবস্থাপনা নিয়ে কাজ শুরু করি। দেখা যায়, প্রায় ৫ শতাংশ অপচয় রয়েছে। ব্যয় কমানো বা ক্রয় ব্যবস্থাপনায় দক্ষতা বাড়ানোর কোনো উদ্যোগও ছিল না।
এসব জায়গায় কাজ করার পর দেখা যাচ্ছে, চলতি বছর প্রতিষ্ঠানটির সেবাগ্রহীতা সরকারি প্রতিষ্ঠানগুলোর ব্যয় অন্তত ২০ শতাংশ কমে আসবে। এ অভিজ্ঞতার কথা ব্যাংকারদের বলছি এ কারণে যে আপনারা যখন আমদানিকারকদের জন্য ডলার কেনেন, তখন যে দামেই কিনুন না কেন, তার সঙ্গে মুনাফা যোগ করে বিক্রি করেন। আমার অনুরোধ, এ জায়গায় কিছুটা ছাড় দেয়ার চেষ্টা করুন। আমদানিকারকরা যেন অন্তত ৫০ পয়সা কম দামে ডলার পান। কারণ আমদানিকারকরা শেষ পর্যন্ত এ বাড়তি ব্যয় নিজেরা বহন করেন না। তা পণ্যের দামের মাধ্যমে ভোক্তাদের ওপরই বর্তায়। ব্যাংকারদের আন্তরিক চেষ্টা থাকলে আমদানিকারকদের কিছুটা কম দামে ডলার দেয়া সম্ভব বলে আমি মনে করি।
ব্যাংক খাত নিয়ে নতুন করে খুব বেশি কিছু বলার নেই। দেশী-বিদেশী বিনিয়োগ বাড়ানোর জন্য আমরা কাজ করছি। ব্যবসা সহজীকরণেও বিভিন্ন উদ্যোগ নেয়া হয়েছে। যেমন রেমিট্যান্সের ক্ষেত্রে অর্থ পাঠানো ও গ্রহণের প্রক্রিয়া সহজ করা হয়েছে। অনানুষ্ঠানিক বাজার কমানোর একটি উপায় হলো প্রাতিষ্ঠানিক চ্যানেলে লেনদেন সহজ করা। পাশাপাশি বৈদেশিক মুদ্রার বাজারে চাহিদা কমানোর বিষয়টিও গুরুত্বপূর্ণ।
দায়িত্ব নেয়ার পর তথ্য খুঁজতে গিয়ে বিস্ময়ের সঙ্গে দেখেছি, এয়ার অ্যাম্বুলেন্স ব্যবহারের বিপরীতে কোনো বৈদেশিক মুদ্রা পরিশোধের তথ্য পাওয়া যাচ্ছে না। অথচ অনেকে চিকিৎসার জন্য বিদেশে যাচ্ছেন। এ ব্যয় কীভাবে পরিশোধ হচ্ছে, তা নিয়ে প্রশ্ন তৈরি হয়েছে। এ ধরনের লেনদেন সহজ করার জন্য সহকর্মীদের বলেছি। একইভাবে ই-কমার্স ও ফ্রিল্যান্সারদের বৈদেশিক আয় দেশে আনার প্রক্রিয়াও সহজ করা হয়েছে।
এবিবি প্রেসিডেন্ট ঋণ বিতরণের বিষয়ে একটি গুরুত্বপূর্ণ কথা বলেছেন। বিশেষ করে গত ১০ বছরে আমাদের ঋণ বিতরণ অনেক বেশি কেন্দ্রীভূত হয়ে পড়েছে। আমার ধারণা, বর্তমানে ব্যাংকগুলোর মোট ঋণের ৭০ থেকে ৮০ শতাংশই করপোরেট খাতে যাচ্ছে। অথচ বাণিজ্যিক ব্যাংকগুলোকে শুধু করপোরেট ঋণ দেয়ার জন্য লাইসেন্স দেয়া হয়নি। এ বিষয়ে এরই মধ্যে ব্যাংকগুলোর এমডি ও সিইওদের সঙ্গে আলোচনা করেছি।
আমরা ঋণ বিতরণে একটি ভারসাম্য আনতে চাই। আগামী বছরের জন্য ঋণের খাতভিত্তিক বণ্টনে নির্দিষ্ট লক্ষ্যমাত্রা নির্ধারণের চিন্তা করছি। ব্যাংকারদের প্রতি আমার অনুরোধ, মোট ঋণের অন্তত ২০ শতাংশ যেন রিটেইল বা ব্যক্তিগত গ্রাহকরা পান এবং ৩৫ শতাংশ যাতে এসএমই খাতে যায়। অন্যদিকে করপোরেট ঋণের অংশ ৪৫ শতাংশে নামিয়ে আনার চেষ্টা করতে হবে। বড় করপোরেট প্রতিষ্ঠানগুলোর প্রয়োজনীয় অর্থায়নের একটি অংশ আমরা পুঁজিবাজার থেকে আসুক, সেটি চাই। এ উদ্যোগ সফল হলে অর্থনীতিতে ক্রয়ক্ষমতা বাড়বে এবং বড় শিল্পপ্রতিষ্ঠানগুলোর টিকে থাকাও সহজ হবে।
ঋণ দেয়ার ক্ষেত্রে সতর্কতা জরুরি। একটি নির্দিষ্ট খাত নিয়ে কাজ করতে গিয়ে দেখেছি, সেখানে বাংলাদেশের মোট চাহিদা পাঁচ মিলিয়ন টন। অথচ এরই মধ্যে স্থাপিত উৎপাদন সক্ষমতা ১২ দশমিক ৫ মিলিয়ন টন। অর্থাৎ চাহিদার তুলনায় আড়াই গুণ সক্ষমতা তৈরি হয়েছে। এ ধরনের অতিরিক্ত সক্ষমতার বিপরীতে দেয়া ঋণ থেকে বিনিয়োগের অর্থ ফেরত পাওয়া কঠিন। ফলে এসব প্রকল্পকে আর্থিকভাবে টেকসই রাখাও বড় চ্যালেঞ্জ।
উদ্যোক্তা ও ব্যাংকাররা এ পরিস্থিতি থেকে উত্তরণের চেষ্টা করছেন। বৈশ্বিক অর্থনৈতিক পরিস্থিতিও আমাদের জন্য বড় চ্যালেঞ্জ তৈরি করেছে। দায়িত্ব নেয়ার পরপরই মধ্যপ্রাচ্য সংকট শুরু হয়েছে। এ সংকট কতদিন চলবে বা এর ব্যাপ্তি কতটা হবে, তা কেউ জানে না। তাই একে নতুন বাস্তবতা হিসেবে বিবেচনায় নিয়েই আমাদের পরিকল্পনা করতে হচ্ছে। জ্বালানির উৎস বহুমুখী করা এবং বিকল্প জ্বালানির দিকে ঝুঁকে পড়া এখন জরুরি। এ কারণে সৌরবিদ্যুৎসহ নবায়নযোগ্য জ্বালানির সম্ভাবনা নিয়ে আমরা কাজ করছি।
রিজার্ভ বাড়ানোর জন্যও কিছু উদ্যোগ নেয়া হয়েছে। আমরা নন-রেসিডেন্ট ফরেন কারেন্সি ডিপোজিট (এনএফসিডি) অ্যাকাউন্ট চালুর বিষয়ে প্রজ্ঞাপন জারি করেছি। আগে এ ধরনের অ্যাকাউন্টের সুযোগ ছিল না। ভারত এ ধরনের অ্যাকাউন্টের মাধ্যমে চার-পাঁচ মাসে ১৩২ বিলিয়ন ডলার এবং পাকিস্তান ১৩ বিলিয়ন ডলার সংগ্রহ করেছে। আমরাও আশা করছি, এ উদ্যোগ বৈদেশিক মুদ্রার রিজার্ভ বাড়াতে গুরুত্বপূর্ণ ভূমিকা রাখবে।
এছাড়া আমাদের তিন ধরনের বন্ড রয়েছে। বিভিন্ন কারণে এসব বন্ডের মেয়াদ ১৫ বছরের মধ্যে সীমাবদ্ধ করা হয়েছিল। এখন আমরা সেই সীমাবদ্ধতা তুলে দিয়ে অনির্দিষ্ট মেয়াদ পর্যন্ত বন্ড রাখার সুযোগ তৈরির বিষয়ে কাজ করছি। তথ্য বিশ্লেষণে দেখা গেছে, বর্তমানে এ তিন ধরনের বন্ডে মোট বৈদেশিক মুদ্রার পরিমাণ মাত্র ৬০৬ মিলিয়ন ডলার। মেয়াদের সীমাবদ্ধতা তুলে দিতে পারলে এসব বন্ডে বিনিয়োগ বাড়বে বলে আশা করছি। এর মাধ্যমে রিজার্ভে বৈদেশিক মুদ্রার নতুন সংযোজন সম্ভব হবে।